⏱️ ISA 계좌 3초 핵심 요약
- 핵심 요약: 예금·적금·국내 주식·ETF 등 다양한 금융상품을 한 계좌에서 굴리며 세금을 줄이는 ‘개인종합자산관리계좌’입니다.
- 주요 혜택/효과: 순이익 기준 최대 400만 원 비과세(일반형 200만 원), 한도 초과분 9.9% 분리과세 혜택
- 대상 및 조건: 만 19세 이상 거주자(소득 있는 15~19세 가능), 의무 가입기간 3년
ISA 계좌 핵심 뜻과 기본 개념 💡
ISA 계좌는 흩어져 있는 금융상품을 한곳에 담아 세제 혜택을 몰아주는 ‘세금 면제 종합 바구니’입니다.
보통 일반 통장에서 이자나 배당을 받으면 15.4%의 세금을 원천징수하지만, ISA 바구니 안에서 발생한 수익은 정해진 한도까지 세금을 아예 떼지 않습니다.
| 구분 | 주요 조건/특징 | 핵심 혜택 및 장점 | 비고/활용처 |
| 중개형 | 본인이 직접 모바일로 운용 | 국내 상장 주식 및 ETF 직접 매매 가능 | 증권사 전용, 투자자 선호도 1위 |
| 신탁형 | 투자자가 특정 상품 매매를 금융사에 지시 | 예금·적금 등 안전자산 중심 편입 | 은행/증권사 취급, 원금보장 선호형 |
| 일임형 | 금융사 전문가에게 자산 배분 일임 | 투자 성향에 맞춘 자동 리밸런싱 | 일임 수수료 발생, 초보자용 |
핵심 혜택 및 실전 활용법 상세 💰
ISA는 금융소득종합과세를 피하면서 실수익률을 합법적으로 극대화할 수 있는 필수 절세 주머니입니다.
1. 손익통산과 저율 분리과세(9.9%)의 폭발적 절세 효과
일반 계좌에서는 A 주식에서 400만 원 이익이 나고 B 펀드에서 200만 원 손실이 나도, 이익 400만 원 전체에 세금 61만 6,000원(15.4%)을 물립니다.
반면 ISA는 두 손익을 합쳐 실제 벌어들인 순이익 200만 원에 대해서만 과세합니다. 일반형 비과세 한도가 200만 원이므로 내야 할 세금은 0원이 됩니다.
만약 순수익이 비과세 한도를 넘더라도 초과분에 대해 일반 세율(15.4%) 대신 9.9% 분리과세가 적용되므로 금융소득종합과세(연 2,000만 원 초과) 합산 걱정을 덜 수 있습니다.
2. 원금 인출 기준과 해외 주식 매수 시 주의점
첫째, 의무 가입기간 3년을 채우지 않고 계좌 자체를 해지하면 감면받은 세액이 일반 과세(15.4%)로 전액 추징됩니다. 다만 납입한 원금 범위 내에서는 횟수 제한 없이 자유롭게 출금할 수 있습니다.
둘째, 미국 증시에 상장된 개별 종목(애플, 테슬라 등)은 계좌 내에서 직접 매수할 수 없습니다. 미국 기업에 투자하려면 국내 거래소에 상장된 미국 지수 ETF(예: TIGER 미국S&P500 등)를 편입해야 합니다.
셋째, 직전 3개년도 중 1회 이상 금융소득종합과세 대상자에 올랐다면 가입 및 갱신이 불가능합니다.
실전 진행 방법 및 신청 절차 📲
전 금융사를 통틀어 1인 1계좌만 허용되므로, 수수료 혜택이 많고 주식 매매가 쉬운 스마트폰 증권사 앱을 활용하는 것이 편리합니다.
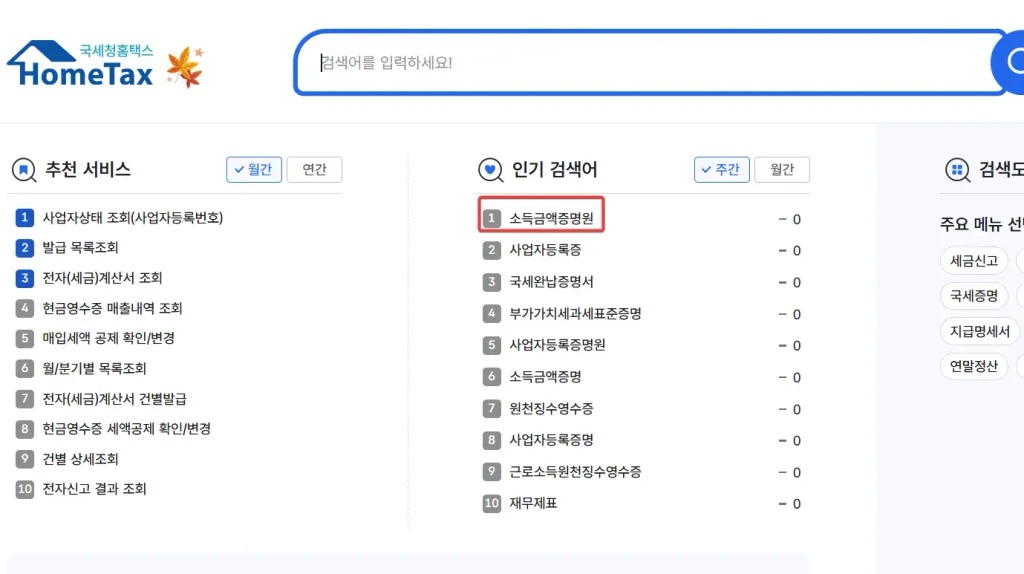
- 1단계 [사전 준비/자격 확인]: 신분증(주민등록증 또는 운전면허증)과 본인 명의 스마트폰을 준비합니다. 서민형(총급여 5,000만 원 이하 또는 종합소득 3,800만 원 이하) 가입자는 홈택스에서 ‘개인종합자산관리계좌 가입용 소득확인증명서’를 발급받습니다.
- 2단계 [진행 및 정보 입력]: 증권사 모바일 앱 접속 후
메뉴 > 계좌개설 > 중개형 ISA를 선택하고 신분증 촬영 및 타행 계좌 1원 인증을 진행합니다. - 3단계 [완료 및 최종 확인]: 계좌 개설을 마친 뒤 연간 2,000만 원(최대 1억 원) 납입 한도 내에서 투자금을 입금하고 원하는 ETF나 고배당주를 매수합니다.
자주 묻는 질문 (FAQ) ❓
Q1. 3년 의무기간이 끝난 뒤 바로 돈을 찾는 게 유리한가요?
누적된 비과세 한도(200만 원 / 400만 원)를 모두 채웠다면 계좌를 만기 해지한 후 곧바로 재가입하여 비과세 한도를 새롭게 리셋하는 것이 유리합니다.
반대로 현재 보유 종목이 일시적인 손실 구간에 머물러 있다면 급하게 해지하지 말고 만기를 연장해 원금 회복 시점을 기다리는 것이 현명합니다.
Q2. 만기 시 해지 금액을 연금계좌로 넘기면 어떤 이득이 있나요?
만기 자금을 연금저축펀드나 IRP(개인형 퇴직연금)로 이전하면, 옮긴 금액의 10%(최대 300만 원)를 추가 세액공제받을 수 있습니다.
기존 연금계좌 납입 한도와 별도로 적용되므로, 연말정산 환급금을 최대로 끌어올릴 수 있는 가장 강력한 재테크 코스입니다.
Q3. 가입 첫해에 돈을 한 푼도 입금하지 않으면 손해인가요?
입금하지 않아도 연간 납입 한도가 사라지지 않고 다음 해로 자동 이월됩니다.
올해 개설만 해두고 0원을 납입하더라도 다음 해에는 2년 치 한도인 4,000만 원, 3년 차에는 6,000만 원을 몰아서 채울 수 있으므로 무조건 미리 통장을 만들어 두는 편이 이득입니다.