⏱️ 노인복지주택 매매 실버타운 신청자격 3초 핵심 요약
- 핵심 요약: 어르신들의 주거 안정과 식사·의료·여가 서비스를 결합하여 단지 내에서 원스톱으로 제공하는 노인복지법상 대표적인 실버타운 주거시설입니다.
- 주요 혜택/효과: 전담 간호·응급 대응 및 맞춤형 삼시 세끼 식단 제공, 주택연금 연계 및 최대 60%~70% 안팎 담보대출 활용
- 대상 및 조건: 단독 입소 기준 만 60세 이상(부부 동반 시 배우자는 60세 미만이어도 입소 가능)
노인복지주택 핵심 뜻과 기본 개념 💡
노인복지주택은 일반 아파트의 독립된 주거 공간에 호텔식 식사 서비스와 종합 병원의 건강 관리망을 합쳐놓은 ‘시니어 전용 호텔형 아파트’입니다.
흔히 말하는 ‘실버타운’의 법적 명칭이며, 거동이 불편해 간병을 받는 요양원과 달리 혼자서 일상생활이 가능한 건강한 60세 이상 어르신이 내 집처럼 자유롭게 거주하는 공간입니다.
| 구분 | 소유 형태/방식 | 핵심 특징 및 장점 | 비고/입주 비용 체계 |
| 분양형 노인복지주택 | 소유권 등기 이전 (매매 가능) | 시세 차익 기대 가능, 주택연금 가입 및 담보대출 용이 | 일반 부동산처럼 상속·증여·매매 가능 |
| 임대형 실버타운 | 전세·월세 보증금 예치 방식 | 목돈 분양 부담 완화, 계약 만료 시 보증금 반환 | 보증금 + 월 생활비(식대·관리비) 납부 |
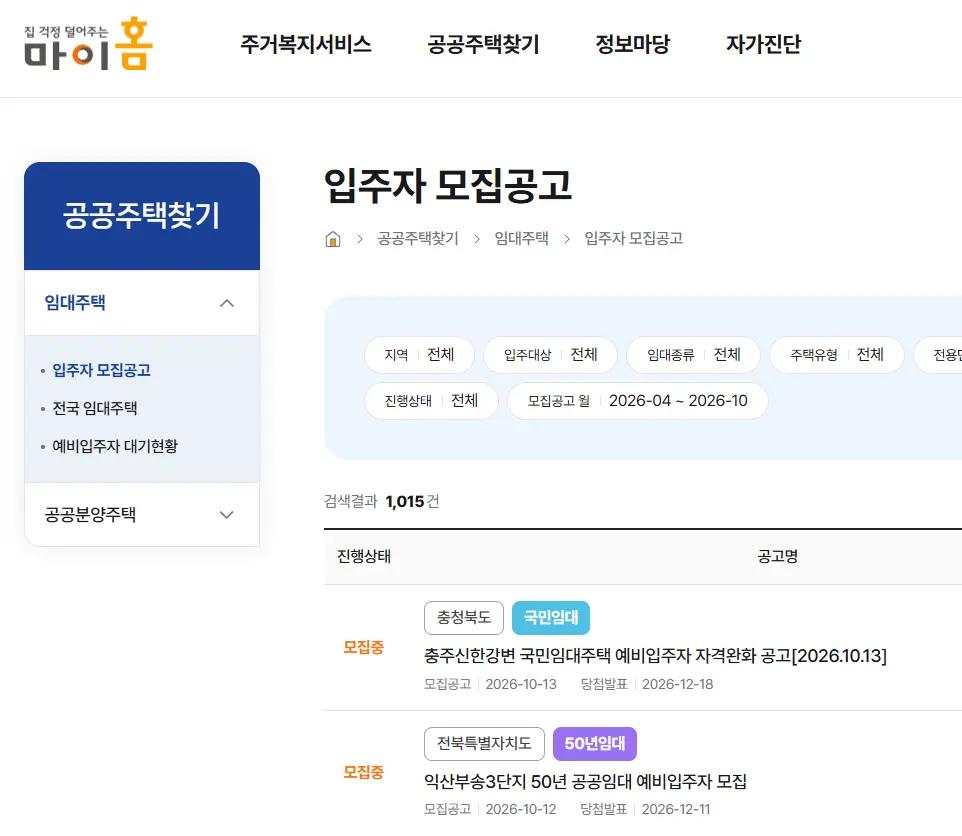
| 고령자복지주택 | LH·지자체 영구·국민임대 연계 | 저소득 취약계층 어르신 대상 초저렴 임대료 | 보증금 수백만 원, 월세 수만 원대 |
핵심 혜택 및 실전 활용법 상세 💰
매매를 통한 분양 소유권 확보와 임대 방식을 비교하고, 월 생활비 구조를 미리 파악해야 노후 자금의 고갈을 방지할 수 있습니다.
1. 매매형 담보대출 활용과 주택연금 연계로 노후 생활비 해결
분양형 노인복지주택은 일반 아파트와 동일하게 등기부등본에 소유권이 등재되므로 제1금융권에서 담보대출(LTV 최대 60%~70%)을 정상적으로 일으킬 수 있습니다.
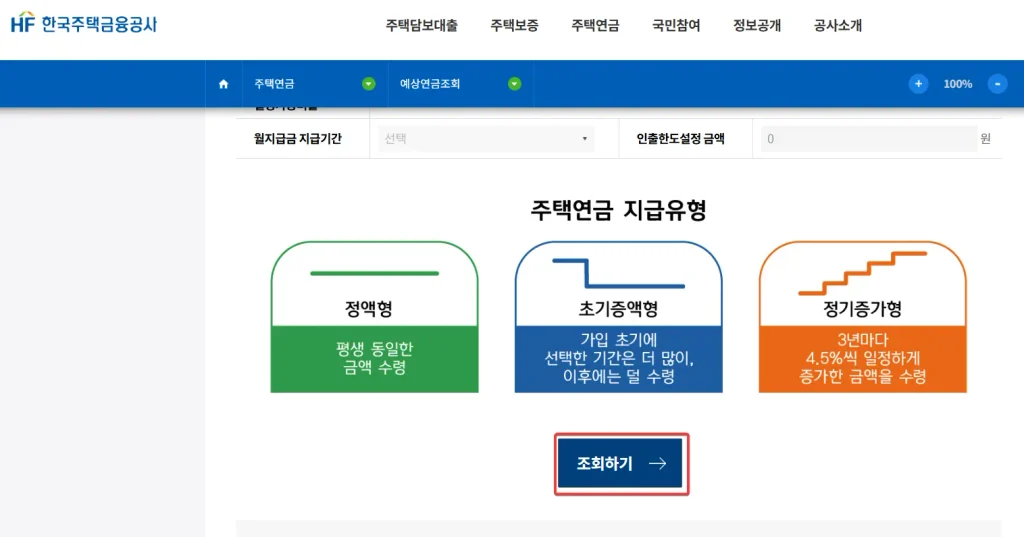
매매가 5억 원의 노인복지주택을 매수할 때 담보대출을 활용해 초기 자금 부담을 2억~3억 원대로 낮출 수 있으며, 분양형 주택은 한국주택금융공사의 주택연금 가입이 법적으로 허용됩니다.
기존 살던 집을 매도한 차익으로 복지주택을 매수한 뒤, 해당 주택을 담보로 매달 150만~250만 원의 주택연금을 수령하면 월 식대와 관리비를 연금 안에서 완벽하게 해결할 수 있습니다.
2. 의무 식사비(식수권)와 매매 거래 시 60세 명의 제한 주의점
첫째, 노인복지주택 매매 시 가장 중요한 주의점은 등기 명의자 및 실거주자가 반드시 만 60세 이상이어야 한다는 점입니다. 자녀 명의로 사서 부모님을 입주시키는 것은 법적으로 금지되어 있으며, 어르신 본인 명의로 매매 계약을 체결해야 합니다.
둘째, 관리비 외에 ‘의무 식사(월 30식~60식)’ 비용이 필수 청구되는 곳이 많습니다. 밖에서 밥을 먹거나 집에서 요리해 먹어도 매달 1인당 최소 30만~60만 원의 식비가 관리비에 강제 합산되므로, 부부 기준 월 고정 지출비(생활비 150만~300만 원 선)를 감당할 수 있는지 예산을 따져야 합니다.
셋째, 일반 아파트와 달리 환금성(다시 파는 속도)이 상대적으로 떨어질 수 있습니다. 향후 병세 악화로 요양병원 이주 등이 필요할 때 매수 대기 수요가 충분한 대단지인지 운영 주체의 재정 건전성을 반드시 확인해야 합니다.
실전 진행 방법 및 신청 절차 📲
원하는 단지의 입주 형태(매매 또는 임대)를 정한 뒤 건강 검진과 현장 계약을 거쳐 3단계로 진행됩니다.
- 1단계 [사전 준비/자격 확인]: 입소 예정자의 주민등록상 나이가 만 60세 이상인지 확인하고, 인근 내과 또는 종합병원에서 독립적인 일상생활이 가능함을 입증하는 ‘건강진단서(장기요양등급 미해당 또는 자립 가능 소견)’를 발급받습니다.
- 2단계 [진행 및 정보 입력]: 매매형은 부동산 중개업소를 통해 실거래 매물을 확인하고, 임대형은 실버타운 운영 사무소에 방문해 입주 희망 평형 및 세대 구조를 선택한 뒤 입주 신청서를 작성합니다.
- 3단계 [완료 및 최종 확인]: 계약금(통상 10%)을 납부하고 입주 심사를 통과한 후, 잔금일에 전입신고 및 확정일자를 완료하고 단지 내 식당·사우나·물리치료실 등록을 마칩니다.
자주 묻는 질문 (FAQ) ❓
Q1. 남편은 63세인데 아내가 57세여도 부부가 함께 들어갈 수 있나요?
함께 들어갈 수 있습니다.
노인복지법상 주계약자(명의자) 1인이 만 60세 이상 요건을 충족하면, 동반 입소하는 법률상 배우자는 만 60세 미만이어도 아무런 제약 없이 함께 입주하여 모든 시설과 식사 혜택을 똑같이 이용할 수 있습니다.
Q2. 살다가 건강이 안 좋아져서 거동이 어려워지면 쫓겨나나요?
강제로 퇴소당하지는 않지만 연계 시설을 이용해야 합니다.
스스로 보행이나 식사가 전혀 불가능한 중증 와상 상태가 되면 단지 내 간호팀의 일상 보조만으로는 생활이 어려워집니다. 대형 노인복지주택의 경우 단지 바로 옆에 부설 요양원이나 너싱홈(요양시설)을 함께 운영하므로, 등급 판정 후 해당 요양 병동으로 자연스럽게 전환 케어를 받을 수 있습니다.
Q3. 분양받아 살던 노인복지주택을 자녀에게 상속하거나 물려줄 수 있나요?
상속은 가능하지만 자녀가 직접 거주할 수는 없습니다.
재산권이므로 만 60세 미만인 자녀에게 상속이나 증여는 정상적으로 이루어집니다. 그러나 자녀 본인의 나이가 60세 미만이라면 본인이 직접 전입하여 살 수는 없으며, 60세 이상의 다른 어르신에게 임대(전·월세)를 놓거나 제3자에게 매매하여 현금화해야 합니다.