⏱️ 우리아이자립펀드 3초 핵심 요약
- 핵심 요약: 아이가 태어나서 만 18세가 될 때까지 부모가 자녀 명의 펀드에 돈을 넣으면 정부가 소득 수준에 따라 돈을 보태주는 장기 투자 계좌입니다.
- 주요 혜택/효과: 정부 지원 연 최대 120만 원, 투자 수익(이자·배당) 전액 비과세, 성인 시 약 7천만 원 목돈 마련 목표
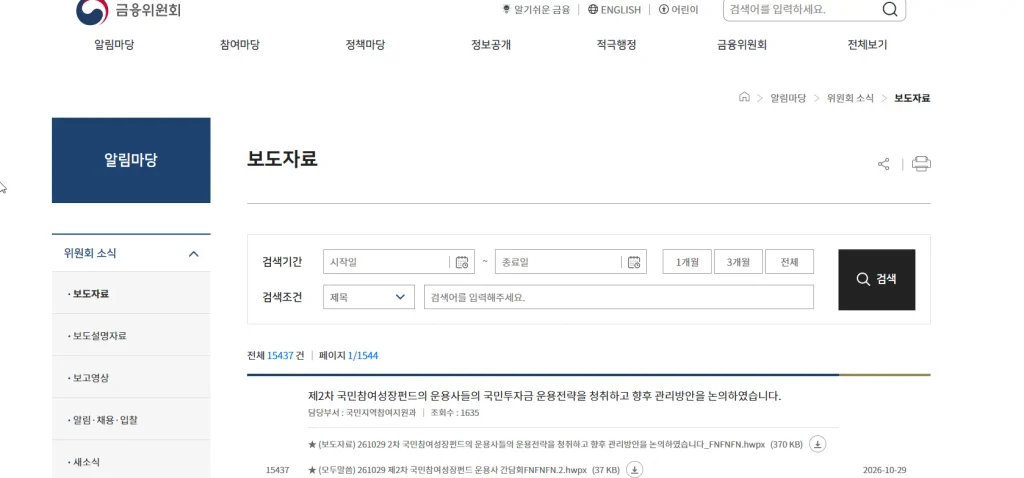
- 대상 및 조건: 2026년 9월 이후 출생아 중 기준 중위소득 150% 이하 가구 (2027년 하반기 출시 목표)
※ 2026년 10월 말 기준 금융위원회 2027년 예산안(1,465억 원)과 10월 1일 발표된 지원방안 내용입니다. 운용사, 투자 상품, 정확한 출시일 등 세부 제도는 아직 정해지지 않았습니다.
우리아이자립펀드 핵심 뜻과 기본 개념 💡
우리아이자립펀드는 아이가 성인이 됐을 때 학자금, 주거비, 취업 준비 등에 쓸 수 있는 생애 첫 종잣돈을 만들어 주려는 제도입니다. 예금이 아니라 자본시장에 장기간 적립·투자하는 펀드 방식이라는 점이 특징입니다.
정부 지원은 만 18세까지 최대 19년 동안 이어지고, 부모 납입금과 정부 지원금을 합친 연간 납입 한도는 200만 원입니다. 가구 소득이 낮을수록 정부가 더 많이 보태주는 구조입니다.
| 가구 소득(기준 중위소득) | 부모 납입 | 정부 지원 |
|---|---|---|
| 50% 이하 | 납입하지 않아도 됨 | 연 120만 원 정액 |
| 50% 초과 ~ 100% 이하 | 연 50만 원 | 연 100만 원 매칭 |
| 100% 초과 ~ 150% 이하 | 연 100만 원 | 연 100만 원 매칭 |
| 150% 초과 | 임의가입 허용 예정 | 정부 매칭 없음 |
핵심 혜택 및 실전 활용법 상세 💰
같은 펀드라도 가구 소득과 출생 시기에 따라 받을 수 있는 혜택이 크게 달라집니다. 아래 세 가지를 먼저 확인하세요.
1. 저소득 가구는 부모가 돈을 넣지 않아도 연 120만 원
기준 중위소득 50% 이하 가구의 아이는 부모 납입액과 상관없이 정부가 매년 120만 원을 넣어줍니다. 형편이 어려워 저축할 여유가 없는 가정의 아이도 성인이 될 때 종잣돈을 가질 수 있도록 설계된 부분입니다.
2. 이자·배당 소득 전액 비과세
일반 펀드는 이자·배당 소득에 세금이 붙지만, 우리아이자립펀드는 투자로 생긴 이자·배당 소득을 전액 비과세하는 방안이 발표됐습니다. 18년 넘게 굴리는 장기 투자라 비과세 효과가 시간이 지날수록 커집니다.
3. 2026년 8월 이전 출생아와 고소득 가구는 임의가입
정부 지원 대상은 원칙적으로 2026년 9월 이후 출생아입니다. 그보다 먼저 태어난 아이나 중위소득 150%를 넘는 가구도 정부 매칭 없이 임의가입은 허용할 계획이라, 비과세 혜택을 활용한 자녀 투자 계좌로 쓸 수 있습니다.
실전 진행 방법 및 신청 절차 📲
펀드는 전산시스템 구축을 거쳐 2027년 하반기 출시될 예정입니다. 출시 전까지는 아래 순서로 준비해 두면 좋습니다.
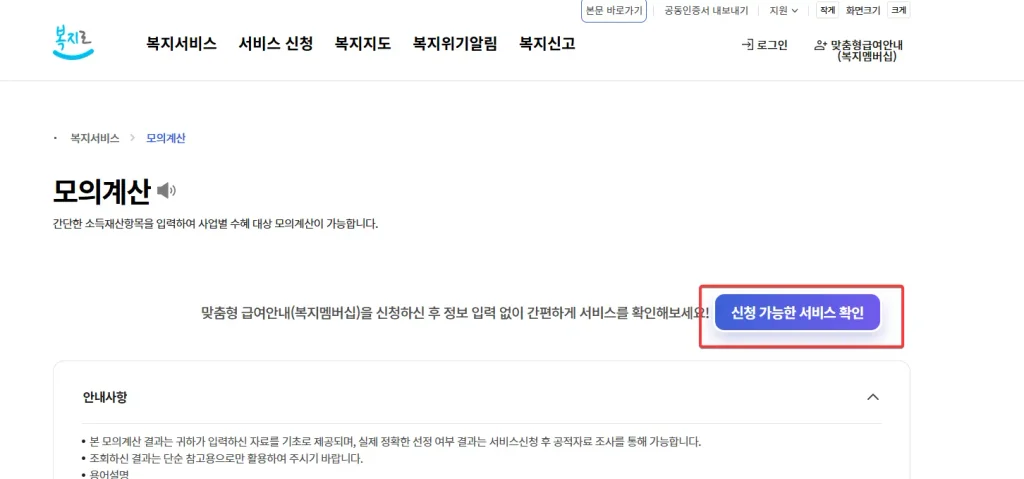
- 1단계 [사전 준비/자격 확인]: 아이 출생일이 2026년 9월 이후인지, 우리 집 소득이 기준 중위소득 몇 % 구간인지
복지로모의계산으로 미리 확인합니다. - 2단계 [진행 및 정보 입력]: 2027년 하반기 출시 공고가 나오면 지정 금융기관에서 자녀 명의 계좌를 열고, 소득 구간에 맞는 연간 납입 계획(50만 원 또는 100만 원)을 세웁니다.
- 3단계 [완료 및 최종 확인]: 매년 정부 매칭금이 들어왔는지 계좌 내역으로 확인하고, 연간 납입 한도 200만 원을 넘지 않도록 관리합니다.
자주 묻는 질문 (FAQ) ❓
Q1. 2026년 7월에 태어난 아이는 정부 지원을 못 받나요?
현재 발표 기준으로는 정부 매칭 대상이 아니지만 임의가입은 가능할 예정입니다.
정부 지원은 2026년 9월 이후 출생아를 원칙으로 하고, 8월 이전 출생아는 매칭 없이 펀드에 가입해 비과세 혜택을 받는 방식이 검토되고 있습니다. 국회 심의 과정에서 기준일이 조정될 가능성도 남아 있습니다.
Q2. 정말 성인이 되면 7천만 원이 생기나요?
7천만 원은 정부가 제시한 예상치로, 투자 수익률에 따라 달라집니다.
펀드는 원금이 보장되는 예금이 아니므로 시장 상황에 따라 최종 금액이 더 많거나 적을 수 있습니다. 투자 상품과 운용 방식이 발표되면 위험 수준을 함께 확인해야 합니다.
Q3. 중간에 돈을 꺼내 쓸 수 있나요?
중도 인출 기준은 아직 발표되지 않았습니다.
아이가 성인이 된 뒤 자립 자금으로 쓰도록 만든 제도라 중도 인출이 제한되거나, 인출 시 정부 지원금이 환수될 가능성이 있습니다. 출시 전 세부 약관을 꼭 확인하세요.