⏱️ 신용점수 올리는 법 3초 핵심 요약
- 핵심 요약: 개인신용평가사(KCB·NICE)의 알고리즘 원리를 파악하여 비금융 데이터 등록과 상환 순서 재배열로 단기간에 점수를 끌어올리는 신용 최적화 방법입니다.
- 주요 혜택/효과: 비금융 정보 연동 즉시 5~20점 즉시 가점, 대출 실행 시 연 1%~3% 이상 우대금리 확보 및 대출 한도 확대
- 대상 및 조건: 1금융권 대출 및 신용카드 발급을 준비 중이거나 고금리 대출 이자 부담을 줄이고자 하는 모든 금융소비자
신용점수 핵심 뜻과 평가 체계 기본 개념 💡
신용점수는 금융 시장이라는 학교에서 금융기관들이 나에게 돈을 빌려주기 전에 확인하는 ‘금융 성실성 생활기록부’입니다.
과거 1~10등급제 시절에는 1점 차이로 등급이 갈려 대출이 거절되는 문턱 효과가 있었지만, 1,000점 만점 체계로 개편된 이후에는 단 5점, 10점의 상승만으로도 대출 금리가 즉시 인하되는 혜택을 누릴 수 있습니다.
| 평가 기관 | 평가 핵심 관점 | 주요 반영 비중 | 특징 및 공략법 |
| KCB (올크레딧) | 신용 형태 및 거래 방식 (“어떻게 썼는가”) | 신용형태(38%), 부채수준(24%) | 체크·신용카드 한도 소진율 및 2금융 대출에 민감 |
| NICE (나이스평가정보) | 상환 이력과 부채 이력 (“어떻게 갚았는가”) | 상환이력(28.9%), 부채수준(27.4%) | 연체 이력 및 장기 상환 신뢰도에 높은 가중치 |
| 금융사 자체 평가 (CSS) | 직장·소득 결합 자체 심사 | 외부 점수 + 재직/소득 환산 | KCB·NICE 점수가 낮으면 1차 서류 컷오프 위험 |
핵심 혜택 및 실전 활용법 상세 💰
평가 알고리즘이 가점을 주는 행동과 감점을 주는 패턴을 명확히 구분하여 실행하면 수개월 내에 50점 이상의 상승을 만들어낼 수 있습니다.
1. 10분 만에 20점 올리는 비금융 정보 등록과 대출 금리 인하 효과
신용점수가 750점인 상태에서 850점으로 100점 상승하면, 1억 원의 주택담보대출이나 신용대출을 받을 때 금리가 연 1.5%p 이상 하락합니다. 이는 매년 150만 원, 5년이면 750만 원 이상의 생돈 이자를 아끼는 강력한 절약 효과를 냅니다.
금융 거래 이력이 짧은 사회초년생이나 주부라 하더라도 통신비 납부 내역, 건강보험료, 국민연금, 국세청 소득금액증명원을 마이데이터로 평가사에 전송하면 그 자리에서 즉시 5~15점의 가점이 전산에 반영됩니다.
2. 점수를 폭락시키는 3대 감점 요인과 올바른 빚 갚기 순서
첫째, 대출을 갚을 때는 금액이 큰 대출이 아니라 ‘오래된 연체’와 ‘고금리 대출’을 1순위로 털어내야 합니다. 1금융권 은행 대출보다 대부업·저축은행·카드론·현금서비스 같은 제2~3금융권 채무를 먼저 상환해야 부채 위험 점수가 즉각 정상화됩니다.
둘째, 신용카드 한도는 꽉 채워 쓰는 순간 신용평가 전산에서 위험 신호로 잡힙니다. 총한도가 300만 원인데 280만 원을 쓰면 한도 소진율이 90%를 넘어 점수가 크게 깎입니다. 카드는 한도의 30%~50% 이내로 여유 있게 쓰거나, 카드사에 전화해 총한도를 미리 넉넉히 올려두어 실제 사용 비율을 30% 이하로 낮추는 전략이 필수입니다.
셋째, 10만 원 이상을 5영업일 이상 연체하면 금융권 전체에 연체 기록이 공유되어 점수가 단숨에 30~50점 이상 폭락합니다. 이 연체 이력은 돈을 다 갚더라도 최장 3년~5년간 전산에 남아 신용 회복의 발목을 잡으므로, 카드 결제일과 통장 잔고는 알림 설정을 걸어 하루라도 밀리지 않게 막아야 합니다.
실전 진행 방법 및 신청 절차 📲
스마트폰 금융 앱(토스, 카카오페이, 뱅크샐러드 등)이나 올크레딧 웹사이트를 통해 3단계로 당일 가점을 올릴 수 있습니다.
- 1단계 [사전 준비/자격 확인]: 신분증과 본인 명의 스마트폰 간편인증서를 준비하고, 최근 6개월~12개월간 연체 없이 납부한 통신비나 공공요금 납부 내역이 있는지 점검합니다.
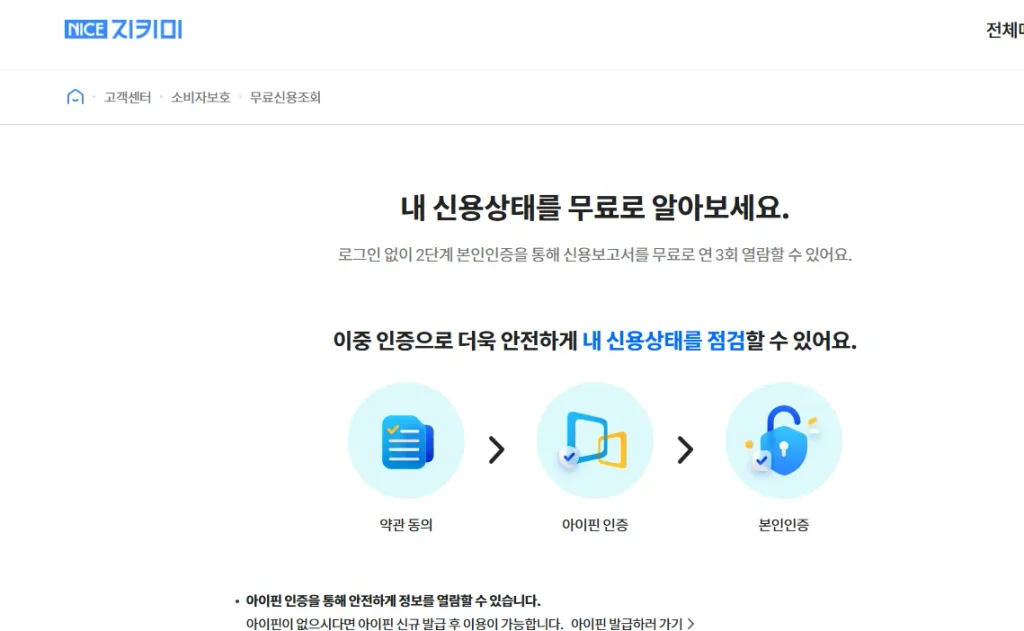
- 2단계 [진행 및 정보 입력]: 올크레딧(KCB) 또는 NICE지키미 앱에 접속하여
신용점수 올리기(마이데이터 연동)메뉴를 클릭하고, 국민건강보험공단 및 통신 3사 납부 내역 자동 조회를 승인합니다. - 3단계 [완료 및 최종 확인]: 비금융 정보 전송 완료 알림과 함께 즉시 부여된 추가 가점(예: +8점, +15점)을 확인하고, 신용카드 사용 내역 중 잔여 할부금이 있다면 즉시 선결제를 진행해 부채 잔액을 털어냅니다.
자주 묻는 질문 (FAQ) ❓
Q1. 토스나 카카오뱅크에서 신용점수를 자주 조회하면 점수가 깎이나요?
단순 신용점수 조회는 횟수와 상관없이 점수에 아무런 영향을 주지 않습니다.
2011년 10월 법 개정 이후 본인의 신용조회 기록은 개인신용평가에 일절 반영되지 않습니다. 오히려 매달 정기적으로 점수를 조회하고 관리하는 사람이 부채 연체 위험을 사전에 차단하므로 적극적으로 점수를 확인하는 것이 권장됩니다.
Q2. 신용카드를 아예 안 쓰고 체크카드나 현금만 쓰면 신용점수가 최고점으로 올라가나요?
금융 거래 이력이 아예 없으면 중간 점수대(보통 600~700점대)에 정체됩니다.
신용평가사는 돈을 빌리고 갚은 ‘이력 데이터’를 통해 상환 능력을 검증합니다. 신용카드를 전혀 쓰지 않으면 신용을 평가할 근거 자체가 부족한 ‘신용 무이력자(씬파일러)’로 분류되므로, 체크카드를 매월 30만 원 이상 6개월 이상 연속 사용하거나 신용카드를 발급받아 한도의 30% 이내로 꾸준히 결제하고 제때 갚는 이력을 쌓아야 고득점으로 올라갑니다.
Q3. 여러 금융사에 분산된 자잘한 소액 대출은 어떻게 정리하는 것이 가장 유리한가요?
대출 건수 자체를 하나로 줄이는 ‘대환 대출(채무 통합)’이 가장 유리합니다.
신용평가 시스템은 빚의 액수뿐만 아니라 ‘대출을 이용 중인 금융기관의 개수(다중채무 여부)’를 위험 지표로 크게 평가합니다. 카드론 2건, 저축은행 1건 등 여러 갈래로 쪼개진 채무는 1금융권 대환대출이나 햇살론 등을 통해 단 1건의 대출로 묶어 통폐합하는 것만으로도 신용점수가 즉시 20~30점 이상 반등합니다.